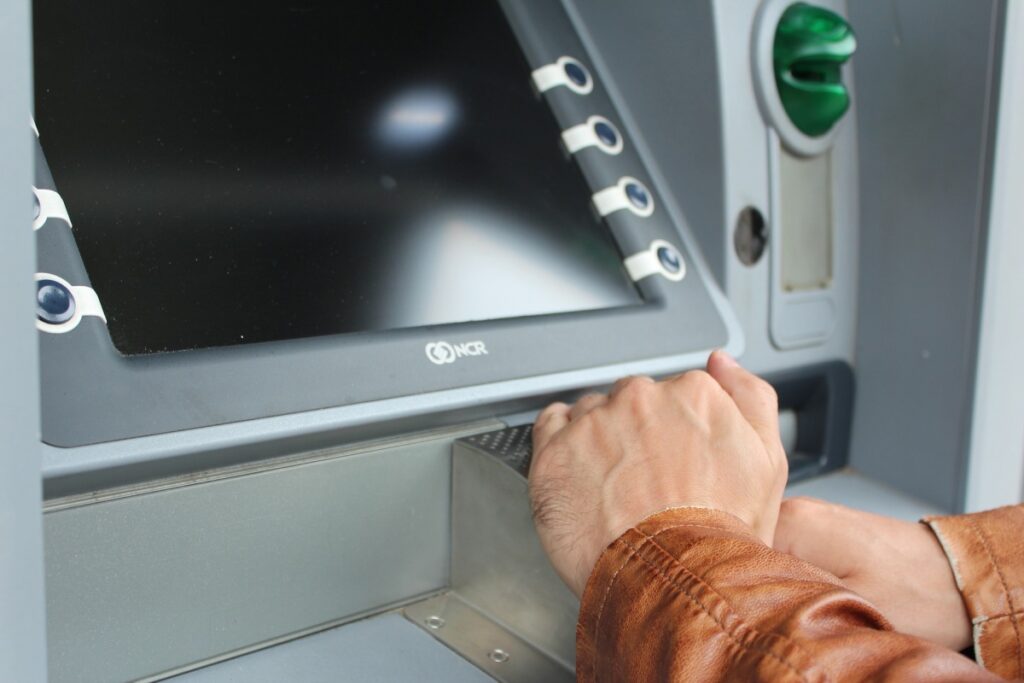
Zdroj fotografie: 3dman_eu / Wikimedia Commons / CC0 1.0 / Person covering hand at ATM
Potřebujete na dovolené hotovost, najdete bankomat a na obrazovce se objeví nabídka přepočtu do českých korun. Odmítnete ji, protože místní měna obvykle znamená výhodnější kurz. Jenže někdy přijde další překvapení: bankomat si za výběr řekne o samostatný poplatek. A ten může být nepříjemný zejména při výběru menší částky.
Představte si běžnou situaci. Jste v zahraničí, potřebujete peníze na parkování, menší restauraci nebo nákup na trhu. Bankomat vám nabídne požadovanou částku v eurech, ale ještě před vydáním hotovosti se zeptá, zda chcete transakci přepočítat na české koruny.
Na první pohled praktická nabídka. Nemusíte nic počítat a okamžitě vidíte částku v domácí měně.
Právě v tom ale může být problém.
Koruny na displeji nejsou automaticky výhodnější
Když zahraniční bankomat nabízí okamžitý přepočet na měnu vaší karty, jde o službu označovanou jako DCC (Dynamic Currency Conversion).
Rozdíl spočívá v tom, kdo určí směnný kurz.
Při výběru s DCC stanoví kurz poskytovatel této služby. Pokud přepočet odmítnete, transakce pokračuje v místní měně a převod se provede podle podmínek vydavatele karty.
DCC přitom může obsahovat kurzovou přirážku, kvůli které za stejné množství zahraniční hotovosti zaplatíte více.
Společnost Visa ve svém vysvětlení dynamické konverze uvádí, že bankomaty mají zákazníkům zobrazovat použitý kurz a související přirážky. Zároveň zdůrazňuje, že odmítnutí nabízeného přepočtu nemá bránit samotnému výběru hotovosti.
Důležité je tedy rozlišovat dvě věci: odmítnout přepočet do korun není totéž jako odmítnout výběr peněz.
V zemích používajících euro proto bývá pro českého cestovatele s korunovým účtem rozumným výchozím postupem zvolit výběr v eurech bez konverze.
Tím však kontrola nákladů ještě nekončí.
Odmítnete přepočet a bankomat si řekne o další peníze
Právě tady přichází druhá past, kterou mnoho jednoduchých rad o zahraničních bankomatech přehlíží.
Někteří provozovatelé si účtují samostatný poplatek za výběr. Můžete se setkat s označením surcharge fee, ATM fee nebo access fee.
ČSOB ve svém vysvětlení zahraničních bankomatových poplatků z května 2026 upozorňuje na případy, kdy se tento poplatek v Evropě pohybuje mezi 4 a 8 eury.
Nejde o jednotnou sazbu platnou pro všechny bankomaty. Konkrétní částka závisí na provozovateli, lokalitě i podmínkách výběru.
Poplatek se navíc může objevit až po odmítnutí DCC. Na obrazovce tedy nejprve zvolíte výběr bez konverze a následně dostanete informaci o dalším nákladu.
Představte si, že potřebujete jen 20 eur a bankomat chce dalších 5 eur za uskutečnění výběru. To už je důvod zvážit, zda raději nenajít jiný.
U větších částek je stejný pevný poplatek poměrově méně citelný.
Existuje dokonce situace, kdy by malý výběr s DCC mohl vyjít levněji než výběr bez konverze zatížený vysokým jednorázovým poplatkem. Bez porovnání obou nabídek to však nelze předem určit.
Nejbezpečnější rozhodnutí proto často není vybrat si mezi dvěma nevýhodnými možnostmi, ale celý výběr zrušit a zkusit jiný bankomat.
Výběr zdarma ještě nemusí znamenat nulové náklady
Další nedorozumění vzniká kolem bankovních účtů, které nabízejí výběry v zahraničí zdarma.
Taková výhoda může znamenat pouze to, že vlastní banka neúčtuje svůj poplatek za použití zahraničního bankomatu.
Provozovatel cizího bankomatu ale může požadovat vlastní částku. Ta se k výběru připočítá nezávisle na podmínkách vaší banky.
A do výsledné ceny ještě vstupuje měnový kurz.
Ten také nemusí odpovídat kurzu, který vidíte při běžném vyhledávání na internetu. Záleží na kartě, její bance a použitých pravidlech konverze.
Například Mastercard ve svém převodníku měn upozorňuje, že banka může uplatnit další poplatky a nemusí při vyúčtování vždy použít přímo kurz této karetní společnosti. Pokud měnu přepočítá provozovatel bankomatu prostřednictvím DCC, kurz Mastercard se pro takový převod nepoužije.
Při výběru tak mohou vzniknout tři odlišné náklady: poplatek vaší banky, poplatek provozovatele bankomatu a náklady spojené s měnovým převodem.
Právě proto nestačí sledovat jen slovo „zdarma“ v sazebníku účtu.
Jak poznat, že je lepší výběr přerušit
Na dovolené se málokomu chce studovat dlouhé bankovní podmínky. U samotného bankomatu ale stačí věnovat pozornost několika okamžikům.
Nejdříve zkontrolujte, zda vám zařízení nabízí převod do českých korun. Pokud ano, výběr v místní měně bez DCC bývá vhodnější výchozí volbou.
Potom sledujte další obrazovky. Jestli se objeví dodatečný poplatek, nepovažujte ho za automatickou součást výběru, se kterou se musíte smířit.
Dokud transakci definitivně nepotvrdíte, můžete ji zpravidla přerušit.
Pokud máte poblíž jiný bankomat, můžete porovnat jeho podmínky. Začít se vyplatí u zařízení provozovaných běžnými bankami, například u jejich poboček. Ani tam však není výběr bez dodatečného poplatku zaručen.
Pozor také na jazyk. Na zahraničních obrazovkách se mohou objevovat formulace jako with conversion, without conversion, accept exchange rate nebo decline conversion.
Rozhodující není barva tlačítka ani to, která možnost působí přívětivěji. Podstatné je, zda souhlasíte s přepočtem měny, jaký kurz dostanete a zda bankomat přidává další poplatek.
Jednu z chyb lze zablokovat ještě před odjezdem
Některé české banky umožňují DCC na platební kartě přímo zakázat.
Například Komerční banka popisuje možnost blokace DCC v aplikaci KB+. Pokud se držitel karty následně pokusí provést transakci s tímto přepočtem, banka ji zamítne.
Je to ochrana před chybným potvrzením nevýhodné nabídky, nikoli záruka, že všechny zahraniční výběry budou bez poplatků.
Před cestou se proto vyplatí zkontrolovat dvě věci: kolik si vaše banka účtuje za výběr v zahraničí a zda můžete DCC u své karty zablokovat.
A pokud nemusíte mít u sebe velké množství hotovosti, plaťte tam, kde je to možné, přímo kartou. I při platbě na terminálu však dávejte pozor na nabídku přepočtu do korun.
Nejdražší bývá spěch před posledním potvrzením
Samotný bankomat nemusí být problém. Nepříjemné překvapení vzniká ve chvíli, kdy cestovatel potvrdí nabídku, aniž by věděl, co přesně přijímá.
Někdy zaplatí horší kurz. Jindy samostatný poplatek. A občas se přidají i náklady jeho vlastní banky.
Není potřeba hledat jeden univerzálně nejlevnější bankomat pro celou Evropu. Takové řešení neexistuje.
Důležitější je vědět, že odmítnutím přepočtu do korun ještě nemusíte mít vyhráno. Teprve když zkontrolujete případný další poplatek, můžete posoudit, kolik vás hotovost skutečně bude stát.
A pokud se vám cena nelíbí, není důvod pokračovat jen proto, že už stojíte před bankomatem s kartou v ruce.